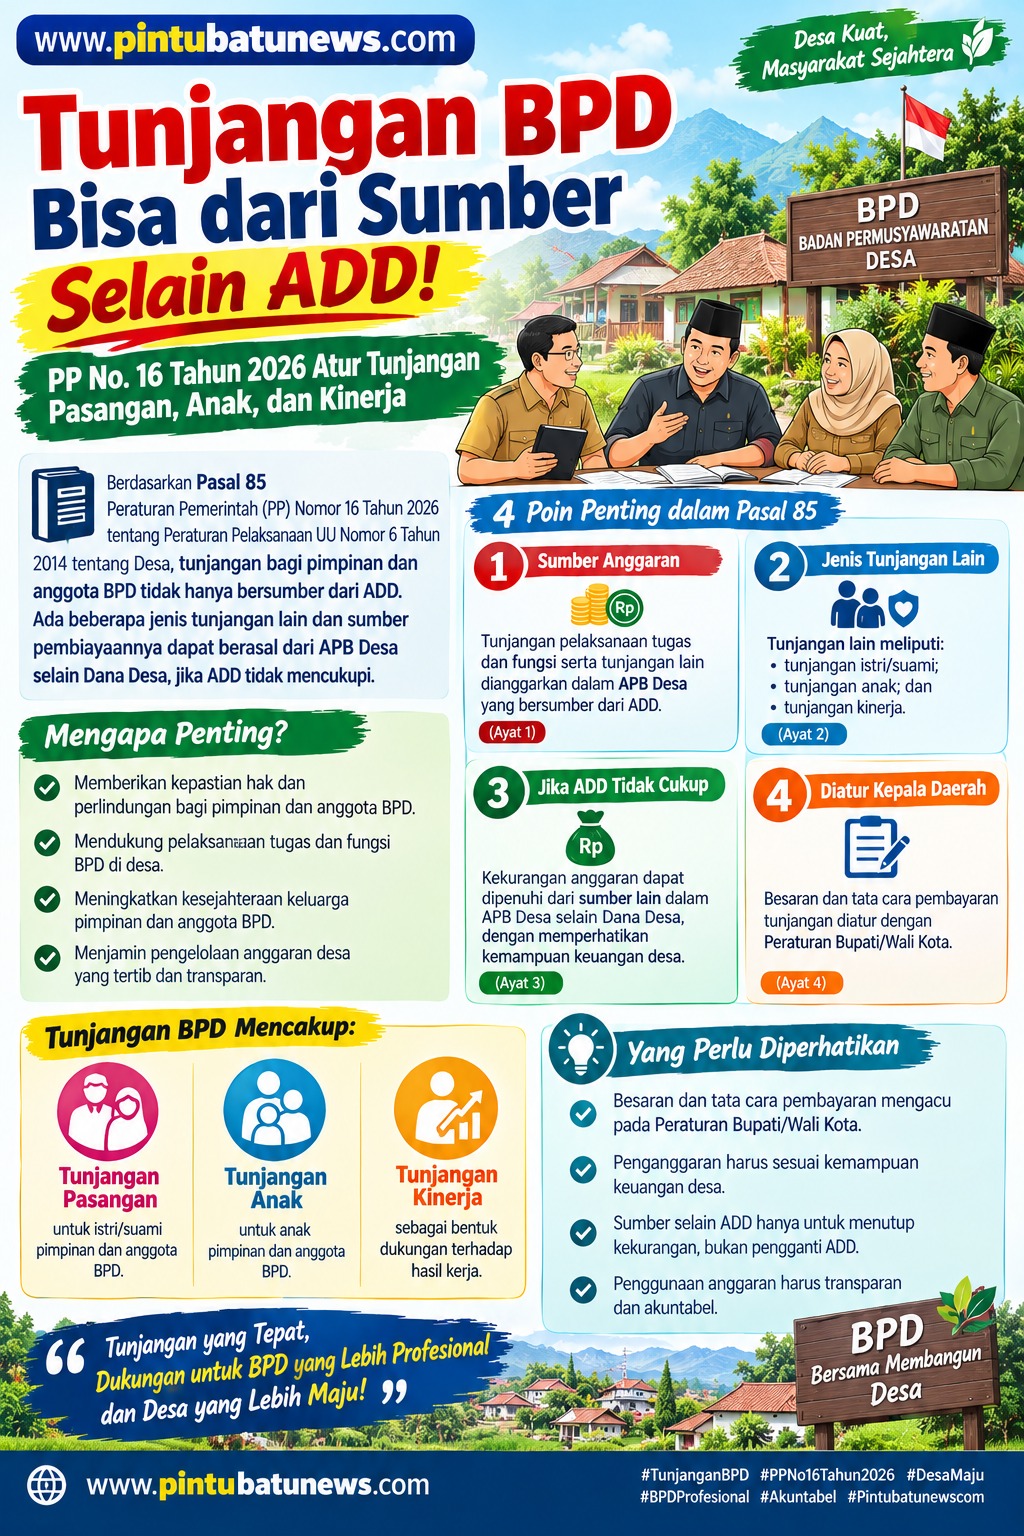
Kota Batu, Pintubatunews.com — Hak tunjangan pimpinan dan anggota Badan Permusyawaratan Desa (BPD) tidak hanya menyangkut tunjangan pelaksanaan tugas dan fungsi. Pasal 85 Peraturan Pemerintah (PP) Nomor 16 Tahun 2026 juga mengatur tunjangan lain berupa tunjangan istri atau suami, tunjangan anak, serta tunjangan kinerja.
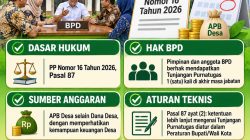
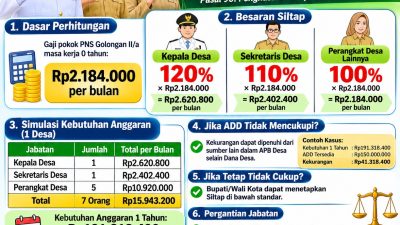
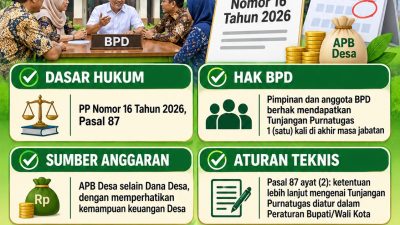
Ketentuan tersebut sekaligus mengatur sumber pendanaan tunjangan melalui Anggaran Pendapatan dan Belanja Desa (APB Desa) yang bersumber dari Alokasi Dana Desa (ADD). Apabila ADD tidak mencukupi, kekurangannya dapat dipenuhi dari sumber lain dalam APB Desa selain Dana Desa, dengan tetap memperhatikan kemampuan keuangan desa.
Aturan ini penting dipahami agar pembahasan mengenai hak keuangan BPD tidak berhenti pada daftar tunjangan, tetapi juga mencakup kepastian penganggaran, kemampuan keuangan desa, dan mekanisme pembayaran yang sesuai ketentuan.
Tiga Jenis Tunjangan Lain bagi BPD
Pasal 85 ayat (2) secara tegas menyebutkan tiga jenis tunjangan lain bagi pimpinan dan anggota BPD.
Pertama, tunjangan istri atau suami. Kedua, tunjangan anak. Ketiga, tunjangan kinerja.
Ketentuan tersebut memperjelas bahwa tunjangan BPD mencakup lebih dari dukungan atas pelaksanaan tugas dan fungsi kelembagaan. Namun, keberadaan jenis tunjangan dalam peraturan tidak berarti seluruh besaran dan mekanisme pembayarannya otomatis sama di setiap desa.
Pasal 85 ayat (4) menyatakan bahwa ketentuan lebih lanjut mengenai besaran dan tata cara pembayaran tunjangan diatur melalui Peraturan Bupati atau Wali Kota. Karena itu, pelaksanaan hak tersebut perlu memperhatikan aturan kepala daerah yang berlaku di masing-masing kabupaten atau kota.
ADD Menjadi Sumber Anggaran Utama
Pasal 85 ayat (1) menetapkan bahwa tunjangan pelaksanaan tugas dan fungsi serta tunjangan lain bagi pimpinan dan anggota BPD dianggarkan dalam APB Desa yang bersumber dari ADD.
Dalam tata kelola keuangan desa, ketentuan ini menuntut perencanaan anggaran yang cermat. Pemerintah desa perlu memperhitungkan kebutuhan belanja, kemampuan keuangan, serta berbagai kewajiban lain yang harus dibiayai melalui APB Desa.
Tunjangan BPD tidak semestinya dipahami sebagai pengeluaran yang dapat ditetapkan tanpa perhitungan. Penganggarannya harus mengikuti ketentuan yang berlaku dan mempertimbangkan kondisi keuangan desa secara keseluruhan.
Pada saat yang sama, hak yang telah diatur dalam peraturan juga tidak seharusnya diabaikan tanpa dasar yang jelas. Dibutuhkan kejelasan regulasi, perencanaan, dan komunikasi antara pemerintah desa, BPD, serta pemerintah kabupaten atau kota.
 Jika ADD Tidak Cukup, Apakah Tunjangan Bisa Tetap Dianggarkan?
Pasal 85 ayat (3) memberikan pengaturan apabila ADD tidak mencukupi untuk mendanai tunjangan BPD.
Dalam kondisi tersebut, pendanaan dapat dipenuhi dari sumber lain dalam APB Desa selain Dana Desa, dengan memperhatikan kemampuan keuangan desa.
Rumusan ini penting karena memberikan mekanisme alternatif pendanaan tanpa mengabaikan batasan yang ditetapkan peraturan. Namun, ketentuan tersebut bukan berarti setiap desa bebas mengambil sumber anggaran apa pun atau otomatis memiliki dana yang cukup untuk membayar seluruh tunjangan.
Ketersediaan anggaran, sumber pendanaan yang diperbolehkan, dan kemampuan keuangan desa tetap menjadi pertimbangan utama. Oleh sebab itu, pemerintah desa perlu melakukan penghitungan secara realistis dan memastikan setiap alokasi memiliki dasar hukum serta tercantum dalam penganggaran sesuai ketentuan.
Peraturan Bupati atau Wali Kota Menjadi Kunci Pelaksanaan
Salah satu poin penting dalam Pasal 85 adalah kewenangan pengaturan lebih lanjut oleh bupati atau wali kota.
Pasal 85 ayat (4) menyatakan bahwa besaran dan tata cara pembayaran tunjangan pelaksanaan tugas dan fungsi serta tunjangan lain diatur dengan Peraturan Bupati atau Wali Kota.
Artinya, untuk mengetahui berapa besaran tunjangan yang berlaku, bagaimana persyaratan penerimaannya, dan bagaimana mekanisme pembayarannya, masyarakat perlu merujuk pada peraturan kepala daerah yang relevan.
Bagi pemerintah desa dan BPD, keberadaan aturan pelaksana tersebut menjadi bagian penting dalam memberikan kepastian hukum. Sementara bagi masyarakat, keterbukaan mengenai dasar penganggaran dan mekanisme pembayaran dapat membantu meningkatkan pemahaman terhadap penggunaan keuangan desa.
Karena itu, pemerintah kabupaten atau kota perlu memastikan pengaturan pelaksanaan dapat dipahami oleh pemerintah desa dan BPD, sehingga tidak menimbulkan perbedaan penafsiran dalam penerapannya.
Hak Tunjangan Harus Berjalan Bersama Akuntabilitas
Pengaturan tunjangan BPD tidak dapat dilepaskan dari tanggung jawab dalam penyelenggaraan pemerintahan desa.
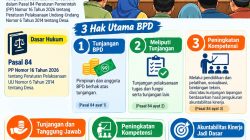
BPD memiliki fungsi pengawasan dan hak menyampaikan pendapat sebagaimana diatur dalam Pasal 83. Pasal 84 juga mengatur hak tunjangan serta peningkatan kompetensi berdasarkan hasil pengukuran akuntabilitas kinerja.
Jika dibaca sebagai satu rangkaian, ketentuan tersebut memperlihatkan pentingnya dukungan terhadap pelaksanaan tugas BPD, pengembangan kapasitas, dan pertanggungjawaban kelembagaan.
Namun, perlu dibedakan antara tunjangan kinerja sebagai salah satu jenis tunjangan dalam Pasal 85 ayat (2) dan peningkatan kompetensi berdasarkan pengukuran akuntabilitas kinerja dalam Pasal 84 ayat (3). Keduanya merupakan pengaturan yang berbeda dan mekanisme pelaksanaannya perlu merujuk pada ketentuan yang berlaku.
Dengan demikian, pembahasan mengenai tunjangan BPD seharusnya dilakukan secara proporsional: hak keuangan dihormati, penggunaan anggaran mengikuti aturan, dan pelaksanaan fungsi kelembagaan tetap menjadi perhatian.
Penutup: Kepastian Hak, Kepastian Anggaran
Pasal 85 PP Nomor 16 Tahun 2026 mengatur sumber anggaran tunjangan BPD, jenis tunjangan lain, alternatif pendanaan ketika ADD tidak mencukupi, serta kewenangan bupati atau wali kota dalam mengatur besaran dan tata cara pembayaran.
Tantangan pelaksanaannya terletak pada bagaimana ketentuan tersebut diterjemahkan ke dalam kebijakan daerah dan penganggaran desa secara tepat.
Hak tunjangan BPD harus memiliki kepastian aturan dan pendanaan. Namun, pelaksanaannya juga harus memperhatikan kemampuan keuangan desa, ketentuan penggunaan anggaran, dan prinsip akuntabilitas.
Dengan pemahaman yang tepat, pengaturan tunjangan tidak hanya menjadi persoalan nominal, tetapi juga bagian dari upaya membangun tata kelola pemerintahan desa yang tertib, transparan, dan bertanggung jawab.